Le Kit Succession
 Facebook ad: “Vous trinquez quand?”
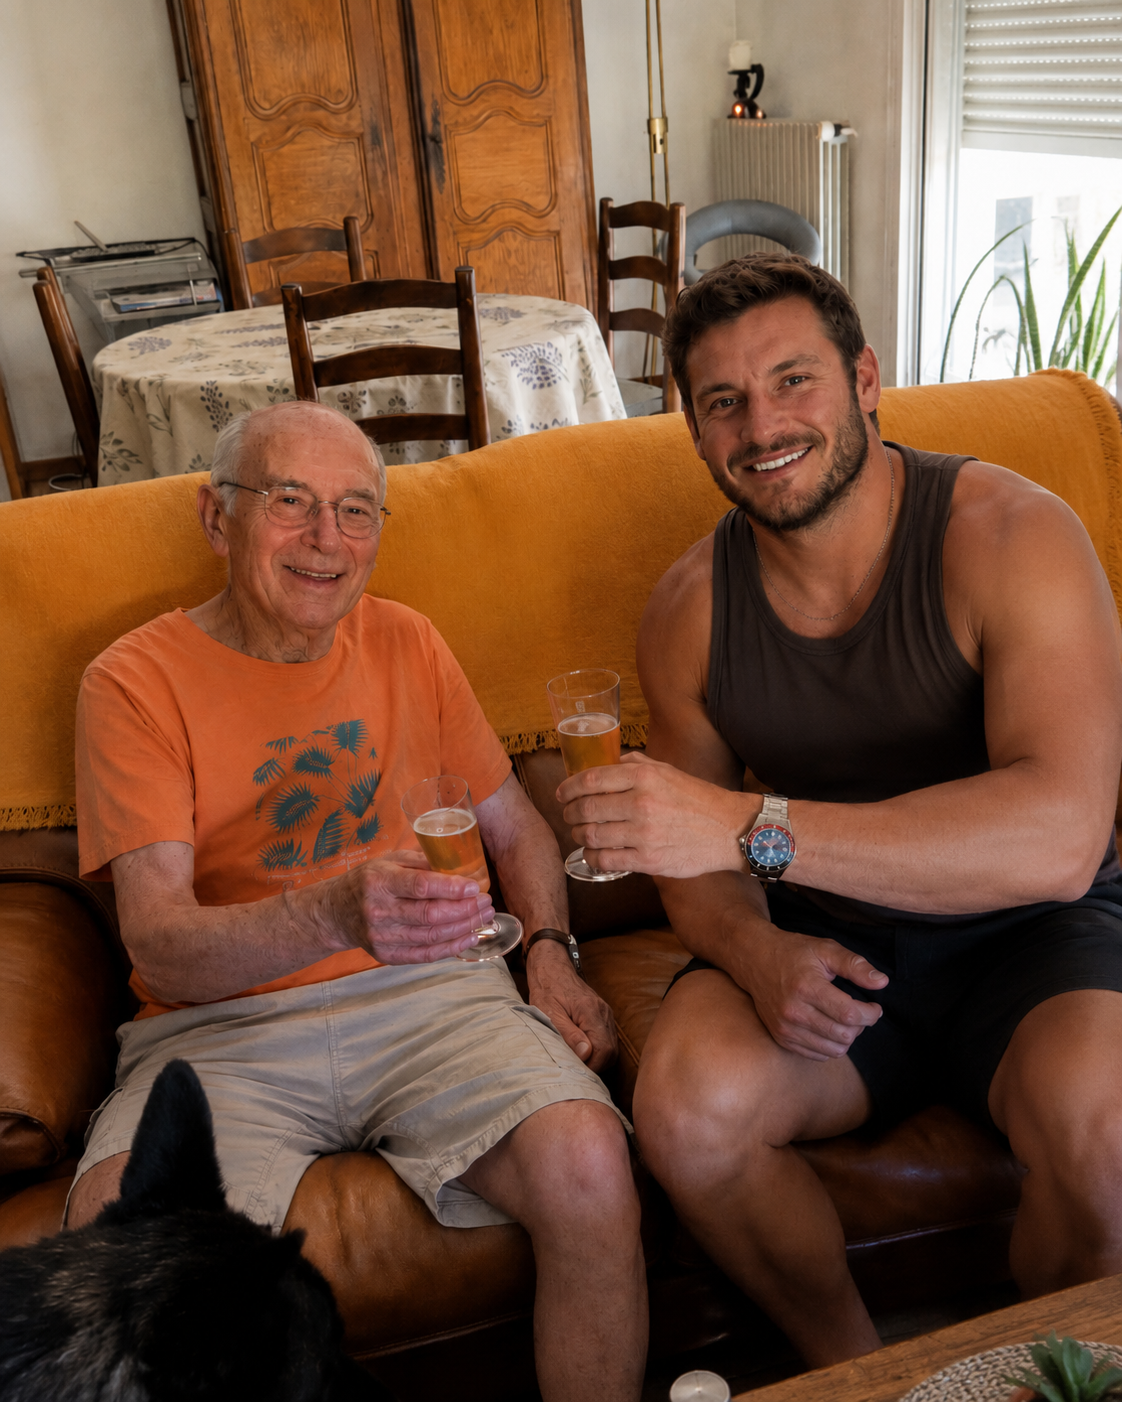
Ran for 10 days, from July 4 to July 14, 2026, the last day Crush saw it.
Run by Le Kit Succession on Facebook. Crush is not the advertiser and does not verify its claims. See this ad in Meta's Ad Library(opens in a new tab)
Want an ad like this for your product?
Crush makes new ad images for your product from this ad: your logo, your product photo, your offer.
Trials from $19.95 USD, then $79.95 USD a month. Cancel anytime.
About this ad
- Meta Ad Library ID
- 1306293258253899
- Platforms
- Facebook, Instagram, Audience Network, Messenger and Threads
- Relaunches
- 0
- EU reach
- 23,323
Ad text
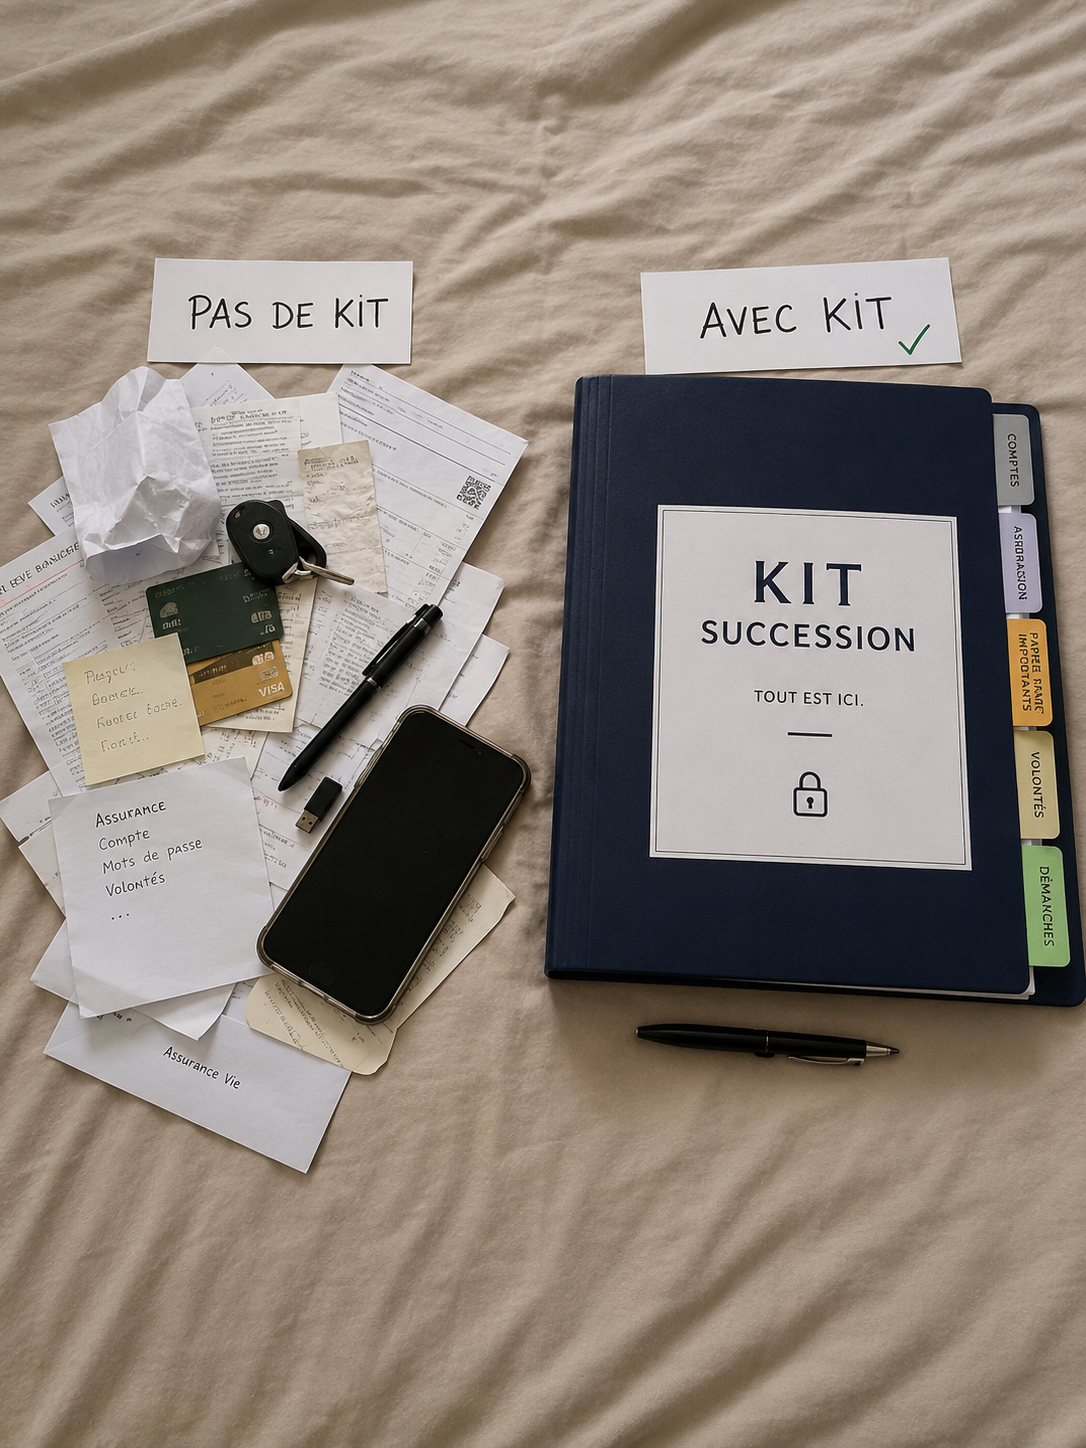
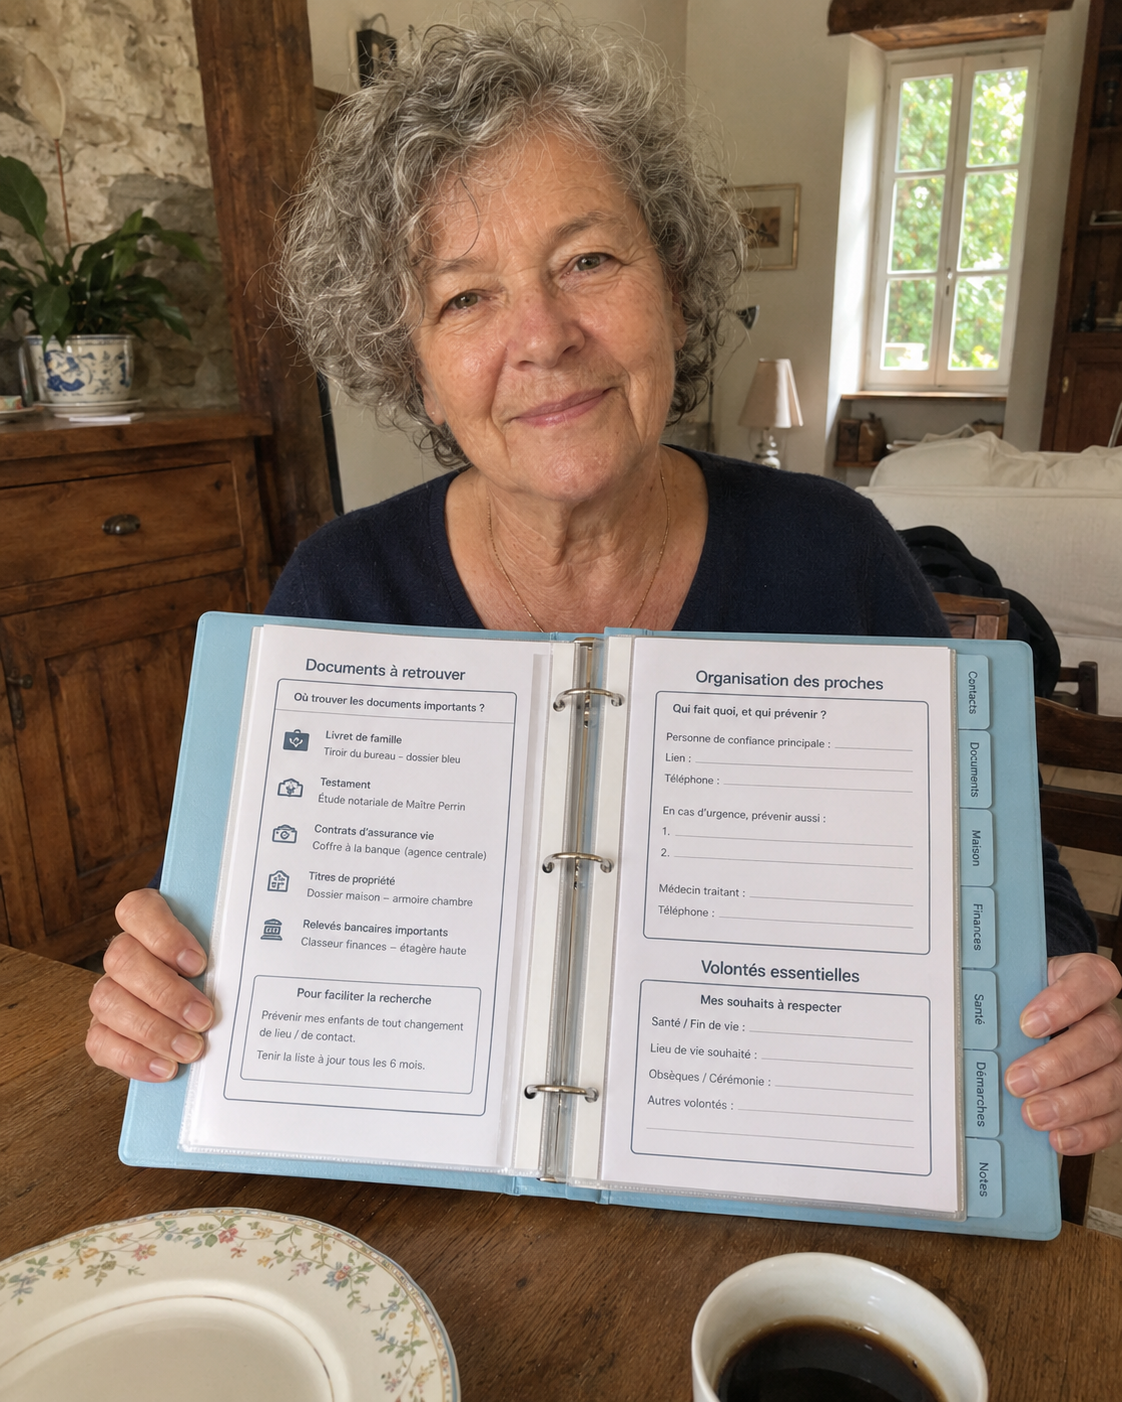
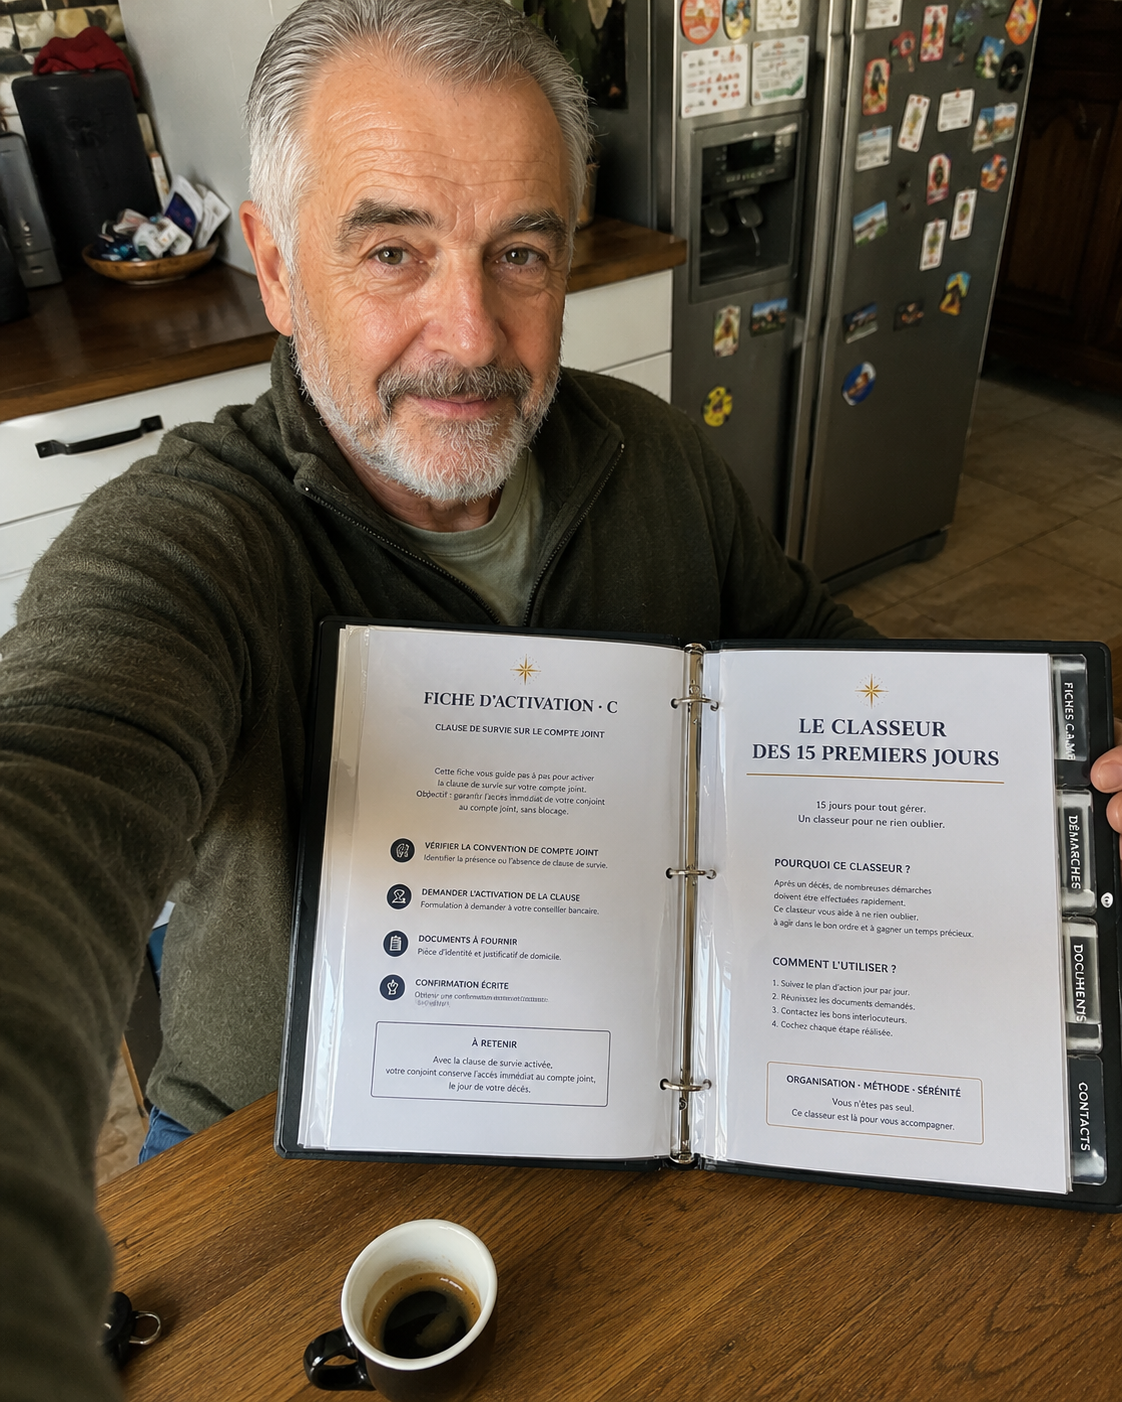
Sur cette photo, mon petit-fils Thomas et moi, on trinque. Pas pour un anniversaire, pas pour une naissance. On fête un dossier que je venais de refermer, à 74 ans : celui de ma propre succession. Je m'appelle Alain. J'ai 74 ans, deux enfants, quatre petits-enfants, une petite maison près de Limoges. Depuis que leur grand-mère est partie, c'est moi le dernier tiroir de la famille. Et pendant des années, moi aussi j'avais mon dossier, un bleu, dans le secrétaire, où je croyais avoir tout prévu, pour le jour venu. Pour comprendre pourquoi on a trinqué ce jour-là, il faut que je vous raconte ce qui s'est passé il y a douze ans, quand j'ai perdu ma mère, et pourquoi rien de ce qui a suivi n'était sa faute. Maman s'est éteinte un mardi matin, à 7h03. Elle avait 89 ans. Le lendemain j'ai fait la route jusqu'à sa maison. Elle était vide pour la première fois en quarante ans. Son thé était encore sur la table de la cuisine, à moitié bu. Sur le secrétaire, son agenda était ouvert au jeudi, un rendez-vous chez le cardiologue qu'elle n'honorerait jamais. Et dans le jardin, le cerisier que Papa avait planté en 1964 commençait tout juste à fleurir. C'est en m'asseyant sur le canapé, ce canapé-là, que je me suis rappelé ce qu'elle nous avait fait promettre, à ma sœur Hélène et à moi, trois semaines plus tôt : que la maison resterait dans la famille. Deux jours après, l'acompte des obsèques est tombé : 4 850 €. Je suis allé à la banque avec la facture et l'acte de décès. Je pensais qu'au moins ça, ce serait simple : je savais que la banque pouvait régler les pompes funèbres directement depuis le compte de Maman, avant la succession. Elles le font tous les jours, on apporte la facture. La femme derrière le guichet a hoché la tête. « C'est exact, monsieur. On peut régler la facture des pompes funèbres directement sur le compte de votre mère. » Elle a tapé. Son visage s'est figé. « Mais son compte courant n'a que 820 € dessus. » Il m'a fallu quelques secondes pour comprendre. « Et ses économies ? Elle avait un Livret A. » « Vide. Depuis dix-huit mois. » J'ai tout de suite pensé à l'assurance-vie. Maman en avait parlé une fois, des années plus tôt : « J'ai mis un peu de côté pour vous deux. » Rien de plus. Je ne l'avais jamais vue. Je ne connaissais ni la compagnie, ni le montant. « Ma mère avait une assurance-vie. Je peux y accéder ? » « Si c'est une assurance-vie, ce n'est pas nous, c'est l'assureur qui gère. Il faudrait retrouver les papiers, identifier l'organisme, monter un dossier complet. Un à trois mois. Sans le contrat sous les yeux, personne ne peut rien faire. » Elle l'a dit comme on annonce une rupture de stock. Je suis resté là, au guichet. « Donc concrètement, vous virez 820 € aux pompes funèbres. » « Concrètement, oui. Les 4 030 € restants, il faudra les avancer vous-mêmes. » J'ai appelé Hélène ce soir-là. Avant même que je finisse ma phrase, j'ai entendu sa voix se rapprocher. « Alain, je ne peux pas. Jules est en fac, il y a le crédit, je n'ai pas cette somme. Et de toute façon, c'est toi qui gardais ses papiers. C'était à toi de savoir. » Elle a raccroché. Je suis resté longtemps le téléphone à la main. Cette nuit-là, dans ma cuisine, j'ai sorti un carnet et écrit un seul chiffre en haut de la page : 4 030 €. Je l'ai regardé longtemps. Ces 4 030 € ne sortiraient pas du compte de Maman. Ils sortiraient du mien. Et c'est du mien que, dans les six mois, je devrais aussi trouver les droits de succession sur la maison. Je ne savais pas encore combien. Mais je savais que chaque euro dépensé entre-temps était un euro de plus vers la promesse rompue. J'ai payé l'acompte le lendemain matin. Ce n'était plus une facture. C'était le premier morceau de la maison qui partait. Les quinze jours suivants, les lettres recommandées se sont empilées. Sa retraite avait continué à verser deux mois après son décès ; maintenant on lui réclamait 3 280 €, pénalités comprises, trente jours pour rembourser. Hélène ne répondait pas à mes messages. J'ai barré un deuxième chiffre dans le carnet. Je n'avais même pas encore vu le notaire. Un samedi de mai je suis retourné à la maison. J'avais besoin de trouver quelque chose qui me donne un peu d'air. Dans le tiroir du buffet, entre deux cartes postales de 1987, je l'ai enfin trouvé : le contrat dont Maman avait parlé dix ans plus tôt. 38 000 €. Je l'ai lu trois fois. Je l'ai refermé. J'ai pleuré deux minutes, de soulagement. Enfin une compagnie, un numéro de contrat, un montant. Je pouvais réclamer. Ça couvrirait presque tous les droits. La maison était sauvée. J'ai appelé l'assureur le lundi, à 9h04. On a saisi le numéro de contrat. Il y a eu un silence. Puis, calmement, exactement comme la femme à la banque : « Je suis désolé, monsieur. Elle l'a souscrit en 1994, mais la clause bénéficiaire n'a jamais été mise à jour. Presque personne n'y pense. Cela veut dire que ce contrat entre dans la succession de votre mère. » J'ai demandé ce que ça voulait dire, en clair. « Que vous ne pouvez pas compter sur cet argent pour payer les droits de succession, monsieur. Il retourne dans la succession avec le reste. Comptez huit mois, au bas mot, avant que quoi que ce soit puisse être débloqué. » J'ai raccroché. Je suis resté dans la cuisine, le contrat à la main. Et c'est à ce moment-là, pas à la banque, pas au téléphone avec Hélène, que j'ai compris, pour la première fois, que j'allais perdre la maison. Le notaire m'a reçu dix jours plus tard. Il a été doux. « Il y a des droits de succession à payer, environ 47 800 €, dus dans les six mois. Et voici ce que les familles ne voient jamais venir : vous ne pouvez pas régler la déclaration de succession qui permet de vendre la maison tant que les droits ne sont pas payés. Mais l'argent pour les payer est bloqué dans la succession jusqu'à ce que tout soit réglé. » Je devais payer les droits avant de pouvoir vendre la maison pour payer les droits. J'ai tout essayé. Ma propre banque, dont j'étais client depuis trente-huit ans, a refusé un prêt-relais en trois jours. Une deuxième m'a refusé en cinq. La raison était toujours la même : « Votre situation est un peu trop particulière, monsieur. » Et pendant que je courais après l'argent, le sixième mois est passé sans moi. J'ai déposé quatre jours en retard. 1 310 €, ajoutés automatiquement. Je les ai payés. Je ne saurais plus vous dire avec quoi. Début septembre un promoteur s'est présenté à l'étude du notaire. Il savait tout : le blocage, les prêts refusés, la date limite. Il savait même qu'Hélène ne me parlait plus. Il a proposé 20 % sous le prix du marché. Prenez, m'a-t-il dit, ou attendez encore trois mois et laissez les intérêts finir le travail. Je l'ai regardé, avec sa cravate rayée. J'ai regardé Hélène, sur une chaise à côté de moi, fixant ses mains. Et je me suis vu rentrer chez moi ce soir-là pour dire à mes enfants que la maison de leur grand-mère avait été vendue pour payer le fisc. Il ne me restait pas le choix. La signature a pris quinze minutes. Trente-quatre pages. Hélène n'a pas levé les yeux une seule fois. J'ai signé avec le stylo du promoteur, le mien était resté à la maison, oublié dans la précipitation. Ce jour-là, je n'ai pas eu l'impression d'avoir vendu une maison. J'ai eu l'impression de ne pas avoir tenu ma promesse. La maison a été démolie en février. Thomas est passé devant par hasard un week-end et m'a envoyé une photo. On ne voyait même plus où avait été le cerisier. 14 620 €, ça a coûté à ma famille au bout du compte : entre le trop-perçu de retraite, le fisc, les frais gonflés, le prêt à taux élevé et les 20 % rabotés sur le prix. Et une sœur qui n'a pas décroché le téléphone pendant quatorze mois. Mais le plus dur n'était pas l'argent, et ce n'était même pas le silence d'Hélène. C'était de savoir, chaque fois que je pensais à elle, que Maman n'avait pas été négligente. Elle avait fait tout ce qu'elle croyait devoir faire. Le testament. Le contrat souscrit en 1994. Les mots sur le canapé. Il lui manquait simplement une chose : un système. Une séquence. Un chemin. Pendant douze ans, j'ai porté cette histoire sans rien changer chez moi. Puis, cet hiver, un ami m'a mis en relation avec Maître Philippe D., un notaire honoraire du barreau de Bordeaux, trente ans d'expérience en succession et administration de patrimoine. Il avait passé trois ans, avec deux confrères, à bâtir précisément ce que ma mère n'avait jamais eu. Il l'appelait le Protocole 48-15-6. ==== Pourquoi 48, 15 et 6 : les trois fenêtres où tout se gagne ou se perd ==== Ce que Maître D. a appris en trente ans : une succession en France ne se « gère » pas, elle se déclenche, à trois moments où une famille non préparée perd des milliers d'euros et des mois de retard. Trois moments. Trois gestes simples. Ratez-les, et chacun coûte. ✅ 48 heures pour SÉCURISER : déclarer le décès, commander assez d'actes de décès, retrouver le testament, identifier qui doit agir, noter les volontés pour les obsèques, et savoir qui appeler en premier. ✅ 15 jours pour PRÉVENIR : aucun service ne prévient les banques, assureurs et caisses à votre place, il faut tout faire soi-même. Banques, retraites, assureurs, énergie, employeur, sans oublier les livrets et l'assurance-vie. ✅ 6 mois pour CLÔTURER : préparer la déclaration de succession, évaluer le patrimoine, suivre la date limite des droits de succession, et comprendre le piège de trésorerie : ce qui peut être réglé directement au fisc depuis les comptes du défunt, et quand la taxe liée au bien peut parfois être échelonnée au lieu d'imposer une vente panique. ==== C'est là que Maître D. nous a parlé du Protocole 48-15-6 ==== Maître D. a transformé tout ce savoir en quelque chose que vous remplissez vous-même, à votre table de cuisine, en un après-midi. Il l'a appelé Le Protocole 48-15-6. Voici ce qu'il contient : 📖 Un guide en langage clair qui déroule le plan 48-15-6 : exactement quoi faire dans chaque fenêtre (Sécuriser, Prévenir, Clôturer), les priorités, les délais (le compte à rebours des droits de succession et le piège de trésorerie), et les erreurs que les familles font encore et encore : « la banque s'en occupera », « le notaire s'en occupera tout seul », « le testament suffit ». 📋 Dix fiches guidées à remplir, des questions, pas des pages blanches : Une fiche Commencez ici : les premiers gestes, dans l'ordre Qui est qui : vous, la personne qui règlera, et où est rangé le dossier Qui contacter en premier, et dans quel ordre Le registre complet des comptes, retraites et contrats : comptes bancaires, retraites et pension de réversion, livrets, assurance-vie, plus votre numéro de sécurité sociale et vos références fiscales (références uniquement, aucun mot de passe ni code) La vérification « la clause bénéficiaire est-elle à jour ? » : pour chaque assurance-vie, la case qui décide de semaines plutôt que de mois Les documents à retrouver, et où ils sont rangés : le testament, le titre de propriété, les actes La demande de règlement des obsèques : la formulation qui obtient de la banque qu'elle paie les pompes funèbres directement, pour que personne ne se retrouve 4 000 € de sa poche Les organismes à prévenir, avec un tableau de suivi des courriers Les aides à réclamer : ce que les familles oublient, avec les délais Le calendrier 48 heures / 15 jours / 6 mois : en cases à cocher, avec 14 jours d'alerte avant la date C'est tout : un guide et dix fiches, dans un seul dossier, fait en un après-midi. Si vous préférez laisser à votre famille une carte plutôt qu'une chasse aux papiers, c'est ici que ça commence : 👉 Obtenez Le Protocole 48-15-6 : https://kitsuccession.fr/protocole-48-15-6-v3-v54 ==== J'ai posé mon stylo. Et j'ai pensé à vous. ==== Jusqu'ici je vous ai raconté mon histoire : un homme qui a perdu sa mère, fouillé un tiroir de buffet pour l'argent qui aurait pu sauver la maison, et compris, douze ans plus tard, qu'il laisserait à ses propres enfants exactement le même tiroir s'il ne faisait rien. Mais je ne vous connais pas. Vous, qui lisez ceci. Vous êtes peut-être dans votre cuisine, un café qui refroidit à côté de vous. Vous avez peut-être 58 ans, ou 69, ou 74, comme moi. Vous avez peut-être deux enfants, ou trois, ou un seul pour qui vous feriez n'importe quoi. Et vous avez peut-être un buffet quelque part, ou un dossier bleu, ou une enveloppe « papiers importants » au fond d'un tiroir. Et vous savez, en silence, même si vous ne le dites jamais tout haut, que si vous partiez ce dimanche, vos enfants ouvriraient ce tiroir, s'assiéraient par terre devant, et diraient exactement ce qu'Hélène et moi avons dit dans le salon de notre mère : « Par où on commence ? » Ce dossier, vous ne le faites pas pour vous. Vous le faites pour que, le jour venu, ils ne disent pas ça. Vous le faites pour qu'ils ouvrent une enveloppe, trouvent un dossier ordonné, et traversent les six mois qui suivent ensemble, sans se dresser l'un contre l'autre. Il y a deux sortes de grands-pères. Après avoir perdu ma mère, puis leur grand-mère, j'ai compris quelque chose qui ne m'a plus quitté. Il y a deux sortes de grands-pères, et ils aiment les leurs exactement pareil. Le premier laisse à sa famille un tiroir. Pas par méchanceté, par évitement. Par « je le ferai l'année prochaine ». Par ce silence qui dit qu'on ne parle pas de son propre départ. Par peur, pas la peur de partir, la peur de décider. Le second laisse à sa famille un héritage. Pas de l'argent, de l'ordre. Le Protocole. Le calme. La preuve qu'il a pensé à eux jusqu'au bout. Il laisse une enveloppe, un dossier ordonné, une voix écrite qui dit : « Mes grands, j'ai préparé le chemin. La maison, les comptes, l'ordre dans lequel tout faire, c'est là. Suivez-le. » Ma mère n'a pas eu la chance d'être de la seconde sorte. Peut-être qu'elle le voulait. Peut-être qu'elle croyait avoir le temps, l'année prochaine. Je ne le saurai jamais. Elle avait un testament. Elle avait un contrat. Elle avait une promesse. Ce qu'elle n'avait pas, c'était un plan. Mais moi, à 74 ans, j'ai décidé d'être le second. Je veux que mes enfants et mes petits-enfants ouvrent l'enveloppe, reconnaissent mon écriture, lisent la première ligne, et sachent. Je veux que Thomas et sa mère se regardent, peut-être la gorge nouée, peut-être en larmes, et se disent l'un à l'autre : « Papi avait pensé à tout. » Je veux qu'ils traversent ces six mois sans se brouiller pour une maison, comme Hélène et moi. Sans payer une pénalité qu'on aurait pu éviter. Sans perdre huit mois à attendre une assurance-vie que personne ne pouvait débloquer à temps. Je veux qu'ils gardent, de leur grand-père, l'image d'un homme qui les a protégés, pas celle de celui qui leur a laissé un tiroir à trier. Parce que quand vous préparez votre succession, vous ne préparez pas votre départ. Vous préparez leur vie, les six mois les plus durs de leur vie. Voilà le vrai sens du mot « héritage ». Pas l'argent. Pas la maison. L'ordre dans lequel vous laissez tout ça. Et voici comment je l'ai fait, fiche par fiche, précisément ce que ma mère n'a jamais eu, et pourquoi ça s'est terminé par deux bières sur mon canapé, avec mon petit-fils. ==== Alors j'ai sorti le dossier, et Thomas s'est assis à côté de moi ==== 🗓️ Ce premier soir : j'avais peur de craquer sur la Fiche 1. Mais en 35 minutes j'avais noté où est le testament original, qui règlera, ma banque principale, mon numéro de sécurité sociale, et mes caisses de retraite. Pour la première fois depuis le départ de leur grand-mère, je ne suis pas resté éveillé la nuit à penser à ce que je leur laisserais à affronter seuls. 🗓️ Semaine 1 : c'est elle qui s'occupait des papiers, moi du reste. En remplissant la fiche des comptes, j'ai vu à quel point j'étais le seul à savoir, et encore, à moitié. J'ai retrouvé une vieille retraite complémentaire à moitié oubliée, et la clause bénéficiaire désignait encore ma femme, partie en 2019. Un document que le testament n'aurait jamais touché. Si j'étais parti, ça aurait pu bloquer tout le monde pendant des mois. 🗓️ 2 semaines : je me suis assis chez un notaire avec tout le dossier déjà fait. Au lieu d'une heure et demie à tâtonner, ça a pris 35 minutes. Il m'a regardé et a dit : « Je vois rarement quelqu'un d'aussi prêt. Le jour venu, vos enfants sauront exactement par où commencer. » 🗓️ 1 mois : tout est allé dans un dossier étiqueté, dans le secrétaire du salon. J'ai expliqué à ma fille les trois fenêtres : quels comptes, quelles factures continuer à payer, où sont les contrats. Elle a pleuré. Elle a dit : « C'est la plus belle chose que tu aies faite pour nous depuis Maman. » 🗓️ 3 mois : j'ai mis à jour la clause bénéficiaire auprès de mes assureurs. Une signature. Aucun frais. J'ai vérifié que tout était couvert, et mis les factures nécessaires au clair. Pour la première fois, on a parlé de tout ça en famille sans que personne ne détourne les yeux. 🗓️ 6 mois : le dossier est rempli, vérifié, daté. Et j'ai arrêté d'y penser. Réglé. Vraiment réglé. Ce samedi-là, Thomas est passé à la maison. Je lui ai montré le dossier, je lui ai dit où il était rangé, et pourquoi. Il est allé chercher deux bières dans le frigo, il a levé son verre et il a dit : « À toi, Papi. Personne ne fait ça. » C'est ce jour-là qu'a été prise la photo que vous voyez. C'est l'après-midi que j'aurais voulu que ma mère ait eu. Vous pouvez l'avoir ce dimanche, et vous avez 30 jours pour décider que c'est le bon choix : 👉 https://kitsuccession.fr/protocole-48-15-6-v3-v54 ==== Ce qu'en disent ceux qui l'ont fait ==== ★★★★★ « J'ai traversé la perte de ma mère il y a quelques années, plus d'un an de chaos avec ma sœur, et on ne se parle presque plus depuis. Je savais que je ne pouvais pas laisser ça à mes propres enfants. Je l'ai rempli sur deux week-ends. Ma fille m'a serrée dans ses bras. » Chantal V., 68 ans, Clermont-Ferrand ★★★★★ « J'avais déjà acheté trois livres là-dessus qui prenaient la poussière sur l'étagère. Celui-ci est différent, ce sont des fiches à remplir, on n'a pas besoin de tout comprendre. Tout le monde croit qu'un testament suffit ; c'est la partie qu'il oublie. » Pierre G., ancien agent des impôts, Rennes ★★★★★ « Mon mari est parti subitement l'an dernier. Sans ça, j'aurais coulé. J'ai suivi les trois fenêtres une par une, la succession s'est réglée dans le calme, mes quatre enfants sont restés proches. Je le dis à chaque couple de mon âge. » Mireille S., 62 ans, Saône-et-Loire ★★★★★ « On en a rempli un chacun, la partie à laquelle on n'avait jamais pensé. Deux dossiers, même tiroir. Quel que soit celui de nous qui part le premier, l'autre ne repart pas de zéro. » Daniel C., 64 ans, Toulon ==== Tant que vous êtes là : les choses que vous seul pouvez préparer ==== La liste qui obtient de la banque qu'elle paie les pompes funèbres directement, pour que personne ne se retrouve 4 000 € de sa poche. Pourquoi aucun service ne prévient les banques, retraites et assureurs à votre place, et la seule liste qui comble ce trou. Où noter si la clause bénéficiaire d'une assurance-vie est à jour, semaines plutôt que mois pour votre famille. La page unique de chaque compte, retraite, livret et assurance-vie, pour que rien ne reste non réclamé. La date limite des 6 mois sur un calendrier avec 14 jours d'alerte, pour que la date ne soit jamais la surprise qu'elle a été pour nous. Quoi écrire pour un conjoint non marié, qui peut sinon se retrouver sans rien. ==== Le Protocole est-il pour vous ? ==== Oui, si... Vous avez 55 à 90 ans et vous voulez que votre famille aille bien le jour venu. Vous avez une maison que vous voudriez garder dans la famille. Vous avez deux enfants ou plus, et aucune envie qu'ils se brouillent. Vous préférez passer un après-midi plutôt que de leur laisser une chasse aux papiers. Non, si... Votre famille a déjà un registre ordonné de chaque compte qu'elle peut trouver. Vous avez des courriers prêts à envoyer et une checklist de succession préparée. Vous êtes d'accord pour qu'ils attendent des mois avant d'accéder à l'argent. Vous n'avez personne à protéger après votre départ. ==== Prêt en un week-end, ou remboursé ==== C'est très simple : essayez Le Protocole 48-15-6 pendant 30 jours. Si vous ne sentez pas votre stress s'alléger une fois les fiches remplies, on vous rembourse intégralement. Sans question. Sans formulaire de huit pages à remplir. Vous voyez la différence, ou on vous rembourse. Point. Parce que contrairement aux livres de succession qui prennent la poussière sur une étagère, Le Protocole 48-15-6 est le seul qui couvre les trois fenêtres critiques, 48 heures, 15 jours, 6 mois, avec un guide à lire et dix fiches à remplir, gardés dans un seul dossier que votre famille trouvera le jour venu. Et soyez rassuré : c'est un paiement unique de 29 €. Pas d'abonnement. Pas de frais cachés. Pas de prélèvement surprise dans trois mois. Pour que ceux que vous laissez derrière n'aient jamais à improviser pendant les pires semaines de leur vie. 👉 Obtenez votre Protocole 48-15-6 aujourd'hui : https://kitsuccession.fr/protocole-48-15-6-v3-v54 Paiement unique 29 € · Accès immédiat par email · Satisfait ou remboursé 30 jours
Where the ad sends people
kitsuccession.fr
Vous trinquez quand ?? 😃😃
⭐⭐⭐⭐⭐ Le Kit Succession, Rejoignez des milliers de familles qui ont choisis de préparer leur succession sereinement dès aujourd'hui
See details: kitsuccession.fr(opens in a new tab)