GUILOP
 Facebook ad: “𝐅𝐎𝐑𝐌𝐀𝐓𝐈𝐎𝐍 𝐂𝐄𝐑𝐓𝐈𝐅𝐈𝐀𝐍𝐓𝐄”
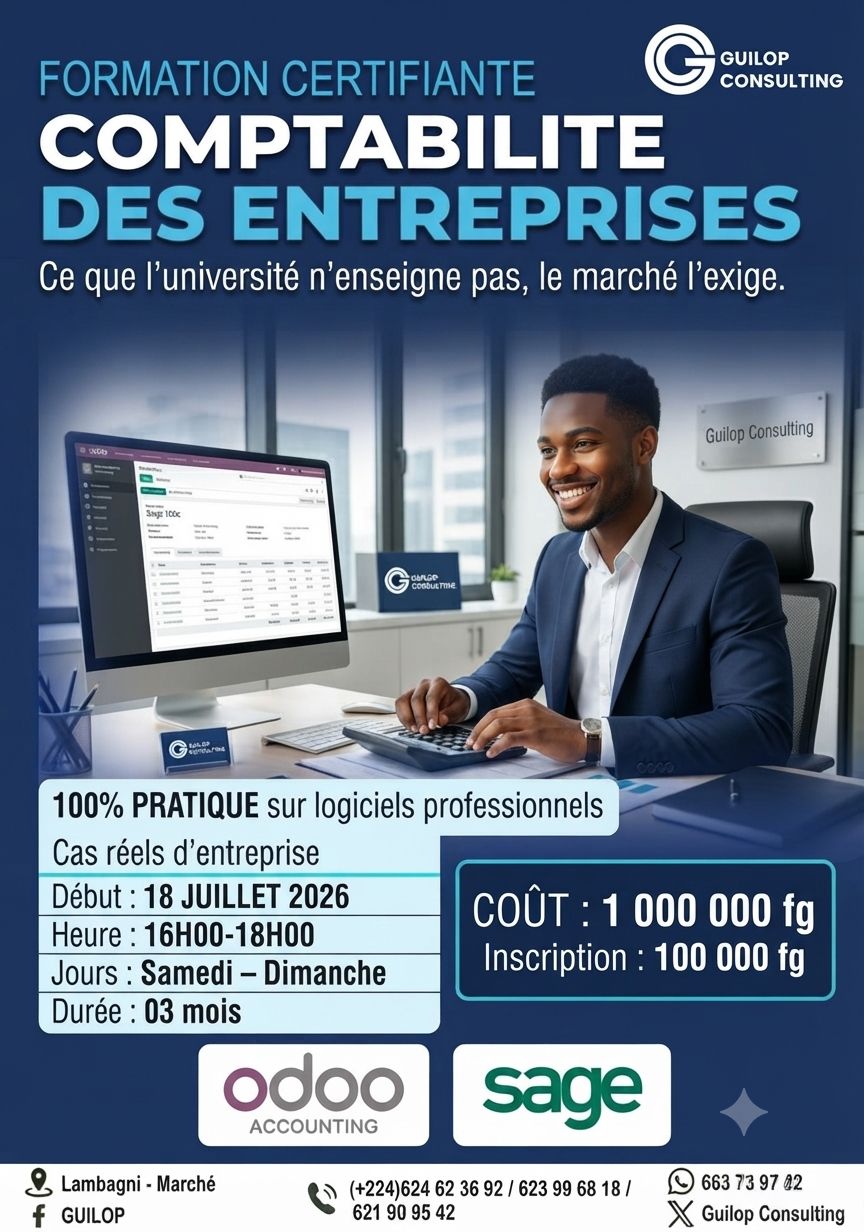
Ran for 7 days, from July 6 to July 13, 2026, the last day Crush saw it.
Run by GUILOP on Facebook. Crush is not the advertiser and does not verify its claims. See this ad in Meta's Ad Library(opens in a new tab)
Want an ad like this for your product?
Crush makes new ad images for your product from this ad: your logo, your product photo, your offer.
Trials from $19.95 USD, then $79.95 USD a month. Cancel anytime.
About this ad
- Meta Ad Library ID
- 1332750269049818
- Platforms
- Facebook, Instagram and Messenger
- Relaunches
- 0
- Niche
- AI & Software
Ad text
✅ ️𝐅𝐎𝐑𝐌𝐀𝐓𝐈𝐎𝐍 𝐂𝐄𝐑𝐓𝐈𝐅𝐈𝐀𝐍𝐓𝐄 𝐂𝐎𝐌𝐏𝐓𝐀𝐁𝐈𝐋𝐈𝐓𝐄 𝐃𝐄𝐒 𝐄𝐍𝐓𝐑𝐄𝐏𝐑𝐈𝐒𝐄𝐒 Nous conviendrons tous que, dans nos universités, les connaissances enseignés de nos jours sont carrément théoriques. Et ces connaissances théoriques et méthodologiques nous préparent à entamer, notre vie professionnelle avec moins d’ambigüité. Puisqu’elles nous dotent d’une panoplie d’aptitude d’analyse, chose qui est indispensable au métier de la comptabilité. Cependant, décrocher un emploi est une très bonne opportunité, mais aussi un challenge pour expérimenter les connaissances précédemment acquises, et en vrai, la mise en application est une autre chose non aisée. Pour pallier à cette contrainte, il serait nécessaire de suivre une formation purement pratique, comme celle que nous vous proposons. Cela vous permettra desceller le mystère de la comptabilité, et s’imprégner des techniques comptables pratiquées dans les entités. En épilogue, cette formation a pour objectif majeur, de vous aider à accroitre vos connaissances et relever le voile sur certains secrets de la comptabilité, qui ne vous ont pas été transmis dans les universités, car ils englobent un caractère pratique (en l’occurrence la comptabilité appliquée aux progiciels de gestion SAGE et tant d’autre). 𝐌𝐄𝐓𝐇𝐎𝐃𝐄𝐒 𝐄𝐓 𝐎𝐔𝐓𝐈𝐋𝐒: Support de cours power point ; Sage 100 Comptabilité ; Sage 100 Gestion Commerciale ; Sage 100 Immobilisation & Odoo Comptabilité des cas pratiques. 𝐃𝐔𝐑𝐄𝐄 : 𝟑 𝐦𝐨𝐢𝐬 ; 𝟐 𝐬𝐞́𝐚𝐧𝐜𝐞𝐬 / 𝐬𝐞𝐦𝐚𝐢𝐧𝐞 Validation : Le Certificat et l’attestation du cabinet ne sera délivrée qu’à ceux qui auront une note supérieure à 10/20 à la fin de la formation. Une évaluation finale aura lieu après chaque chapitre. 𝐂𝐇𝐀𝐏𝐈𝐓𝐑𝐄 1 : 𝐍𝐎𝐓𝐈𝐎𝐍𝐒 𝐃𝐄 𝐁𝐀𝐒𝐄𝐒 Section 1 : Définition et objectifs Section 2 : Cadre conceptuel Section 3 : Notion du référentiel comptable Section 4 : Les principes comptables Section 5 : L’analyse des opérations et le principe de la partie double 𝐂𝐇𝐀𝐏𝐈𝐓𝐑𝐄 2 : 𝐍𝐎𝐓𝐈𝐎𝐍 𝐒𝐔𝐑 𝐐𝐔𝐄𝐋𝐐𝐔𝐄𝐒 𝐃𝐎𝐂𝐔𝐌𝐄𝐍𝐓𝐒 𝐂𝐎𝐌𝐏𝐓𝐀𝐁𝐋𝐄𝐒 Section 1 : Le bilan comptable Section 2 : Le compte de résultat Section 3 : Le Grand livre Section 4 : La Balance avant inventaire 𝐂𝐇𝐀𝐏𝐈𝐓𝐑𝐄 3 : 𝐋𝐄𝐒 𝐎𝐏𝐄𝐑𝐀𝐓𝐈𝐎𝐍𝐒 𝐂𝐎𝐔𝐑𝐀𝐍𝐓𝐄𝐒 Section 1 : Les achats de biens et de services Section 2 : Les ventes de biens et de services Section 3 : L’enregistrement des RRR obtenus Section 4 : L’enregistrement des retours sur achats Section 5 : L’enregistrement des avances fournisseurs Section 6 : L’enregistrement des RRR accordés Section 7 : L’enregistrement sur les retours sur les ventes 𝐂𝐇𝐀𝐏𝐈𝐓𝐑𝐄 4 : 𝐍𝐎𝐓𝐈𝐎𝐍 𝐒𝐔𝐑 𝐋𝐀 𝐓𝐀𝐗𝐄 𝐒𝐔𝐑 𝐋𝐀 𝐕𝐀𝐋𝐄𝐔𝐑 𝐀𝐉𝐎𝐔𝐓𝐄𝐄 𝐓𝐕𝐀 Section 1 : Généralité et définition Section 2 : Les exceptions des opérations Section 3 : Le plan des comptes Section 4 : Mécanisme de la TVA Section 4-1 : La TVA collectée par l’entreprise Section 4-2 : La TVA récupérable par l’entreprise Section 4-3 : Etat TVA à payer Section 4-4 : Crédit de TVA à reporter 𝐂𝐇𝐀𝐏𝐈𝐓𝐑𝐄 5 : 𝐋𝐄𝐒 𝐂𝐇𝐀𝐑𝐆𝐄𝐒 𝐋𝐈𝐄𝐄𝐒 𝐀𝐔 𝐏𝐄𝐑𝐒𝐎𝐍𝐍𝐄𝐋 Section 1 : Généralité sur le personnel Section 2 : Composition de la rémunération Section 2-1 : Le salaire de base Section 2-2 : Les heures supplémentaires Section 2-3 : Les primes de gratifications Section 2-4 : Les avantages en nature Section 2-5 : Le salaire brut Section 3 : Les charges salariales Section 3-1 : La CNSS part salariale Section 3-2 : La RTS Section 4 : Les charges patronales Section 4-1 : Le versement forfaitaire VF Section 4-2 : La CNSS part patronale Section 4-3 : La Taxe d’apprentissage TA Section 4-4 : La Taxe de formation professionnelle et continue (ONFPP) Section 5 : Enregistrement des états de salaire 𝐂𝐇𝐀𝐏𝐈𝐓𝐑𝐄 6 : 𝐋𝐄𝐒 𝐎𝐏𝐄𝐑𝐀𝐓𝐈𝐎𝐍𝐒 𝐃𝐄 𝐓𝐑𝐄𝐒𝐎𝐑𝐄𝐑𝐈𝐄 Section 1 : Les règlements Section 2 : Les encaissements Section 2-1 : Les encaissements par chèques reçus Section 2-2 : Les encaissements par monnaie électronique Section 2-3 : Les encaissements par virement bancaire Section 2-4 : Les règlements en devises Section 3 : Régularisation du compte de banque (Etat de rapprochement bancaire) 𝐂𝐇𝐀𝐏𝐈𝐓𝐑𝐄 7 : 𝐋𝐄𝐒 𝐈𝐌𝐌𝐎𝐁𝐈𝐋𝐈𝐒𝐀𝐓𝐈𝐎𝐍𝐒 Section 1 : Le plan des comptes Section 1-1 : Aperçu général sur les immobilisations Section 1-2 : Conditions générales d’inscription à l’actif du bilan Section 1-3 : Conditions d’inscription en immobilisation Section 1-4 : Distinction entre immobilisation et charge Section 2 : Acquisition des immobilisations corporelles Section 3 : Les immobilisations reçues à titre gratuit Section 4 : Les immobilisations acquises en devises 𝐂𝐇𝐀𝐏𝐈𝐓𝐑𝐄 8 : 𝐋'𝐀𝐌𝐎𝐑𝐓𝐈𝐒𝐒𝐄𝐌𝐄𝐍𝐓 Section 1 : Généralité et définition Section 2 : Amortissement linéaire Section 3 : Amortissement dégressif Section 4 : Enregistrement comptable des dotations 𝐂𝐇𝐀𝐏𝐈𝐓𝐑𝐄 9 : 𝐋𝐀 𝐂𝐄𝐒𝐒𝐈𝐎𝐍 𝐃'𝐈𝐌𝐌𝐎𝐁𝐈𝐋𝐈𝐒𝐀𝐓𝐈𝐎𝐍 Section 1 : Généralité et définition Section 1-1 : Cession des biens non amortissables Section 1-2 : Cession des biens amortissables Section 1-3 : Mise hors services d’une immobilisation Section 2 : Enregistrement comptable 𝐀𝐩𝐩𝐥𝐢𝐜𝐚𝐭𝐢𝐨𝐧 : 𝐒𝐀𝐆𝐄 𝐂𝐎𝐌𝐏𝐓𝐀𝐁𝐈𝐋𝐈𝐓𝐄, 𝐒𝐀𝐆𝐄 𝐏𝐀𝐈𝐄, 𝐒𝐀𝐆𝐄 𝐆𝐄𝐒𝐂𝐎𝐌, 𝐒𝐀𝐆𝐄 𝐈𝐌𝐌𝐎 ODOO COMPTABILITÉ. 𝐀𝐕𝐀𝐍𝐓𝐀𝐆𝐄 :𝐅𝐨𝐫𝐦𝐚𝐭𝐢𝐨𝐧 𝐭𝐡𝐞́𝐨𝐫𝐢𝐪𝐮𝐞 𝐚𝐜𝐜𝐨𝐦𝐩𝐚𝐠𝐧𝐞́𝐞 𝐝'𝐞𝐱𝐞𝐫𝐜𝐢𝐜𝐞𝐬 𝐩𝐫𝐚𝐭𝐢𝐪𝐮𝐞𝐬 ; 𝐒𝐮𝐩𝐩𝐨𝐫𝐭𝐬 : 𝐝𝐢𝐬𝐭𝐫𝐢𝐛𝐮𝐭𝐢𝐨𝐧 𝐝𝐞𝐬 𝐝𝐨𝐜𝐮𝐦𝐞𝐧𝐭𝐬 𝐝𝐞 𝐫𝐞́𝐟𝐞́𝐫𝐞𝐧𝐜𝐞 (𝐞𝐧 𝐯𝐞𝐫𝐬𝐢𝐨𝐧 𝐞́𝐥𝐞𝐜𝐭𝐫𝐨𝐧𝐢𝐪𝐮𝐞) 𝐞𝐭 𝐯𝐢𝐝𝐞́𝐨; Inscription : 𝟏𝟎𝟎 𝟎𝟎𝟎 𝐆𝐍𝐅 𝐂𝐨𝐮̂𝐭 : 𝟏 𝟎𝟎𝟎 𝟎𝟎𝟎 𝐆𝐍𝐅 𝐌𝐎𝐃𝐀𝐋𝐈𝐓𝐄 𝐃𝐄 𝐏𝐀𝐈𝐄𝐌𝐄𝐍𝐓 : 𝐏𝐫𝐞𝐦𝐢𝐞𝐫 𝐯𝐞𝐫𝐬𝐞𝐦𝐞𝐧𝐭 : 𝟓𝟎𝟎 𝟎𝟎𝟎 𝐆𝐍𝐅 (𝐃𝐞́𝐛𝐮𝐭 𝐝𝐞𝐬 𝐜𝐨𝐮𝐫𝐬) 𝐃𝐞𝐫𝐧𝐢𝐞𝐫 𝐯𝐞𝐫𝐬𝐞𝐦𝐞𝐧𝐭 : 𝟓𝟎𝟎 𝟎𝟎𝟎 𝐆𝐍𝐅 (𝐀𝐩𝐫𝐞̀𝐬 𝟎𝟏 𝐌𝐨𝐢𝐬 𝐝𝐞 𝐜𝐨𝐮𝐫𝐬 ) 𝐏𝐚𝐢𝐞𝐦𝐞𝐧𝐭 𝐩𝐚𝐫 𝐎𝐫𝐚𝐧𝐠𝐞 𝐦𝐨𝐧𝐞𝐲 𝐚𝐮 𝟔𝟐𝟒 𝟔𝟐 𝟑𝟔 𝟗𝟐, 𝐞𝐧 𝐞𝐬𝐩𝐞̀𝐜𝐞 𝐨𝐮 𝐩𝐚𝐫 𝐜𝐡𝐞̀𝐪𝐮𝐞 𝐝𝐚𝐧𝐬 𝐧𝐨𝐬 𝐥𝐨𝐜𝐚𝐮𝐱 𝐚̀ 𝐋𝐀𝐌𝐁𝐀𝐍𝐆𝐍𝐈 𝐌𝐀𝐑𝐂𝐇𝐄́ 𝐃𝐮𝐫𝐞́𝐞 : 𝟎𝟑 𝐦𝐨𝐢𝐬 𝐃𝐚𝐭𝐞 𝐝𝐞́𝐛𝐮𝐭 : 18 JUILLET 2026 𝐉𝐨𝐮𝐫𝐬 : SAMEDI-DIMANCHE 𝐇𝐞𝐮𝐫𝐞 : 16H00 - 18H00 𝐍𝐁 : Cours disponible en ligne pour ceux qui ne souhaitent pas suivre en présentiel sur Google meet 𝗖𝗼𝗻𝘁𝗮𝗰𝘁 : 𝟲𝟮𝟭 𝟵𝟬 𝟵𝟱 𝟰𝟮 / 𝟲𝟮𝟰 𝟲𝟮 𝟯𝟲 𝟵𝟮 / 𝟲𝟮𝟯 𝟵𝟵 𝟲𝟴 𝟭𝟴 / 𝟲𝟲𝟯 𝟳𝟯 𝟵𝟳 𝟮𝟮