Le Kit Succession
 Facebook ad: “Cliquez pour suivre le protocole”
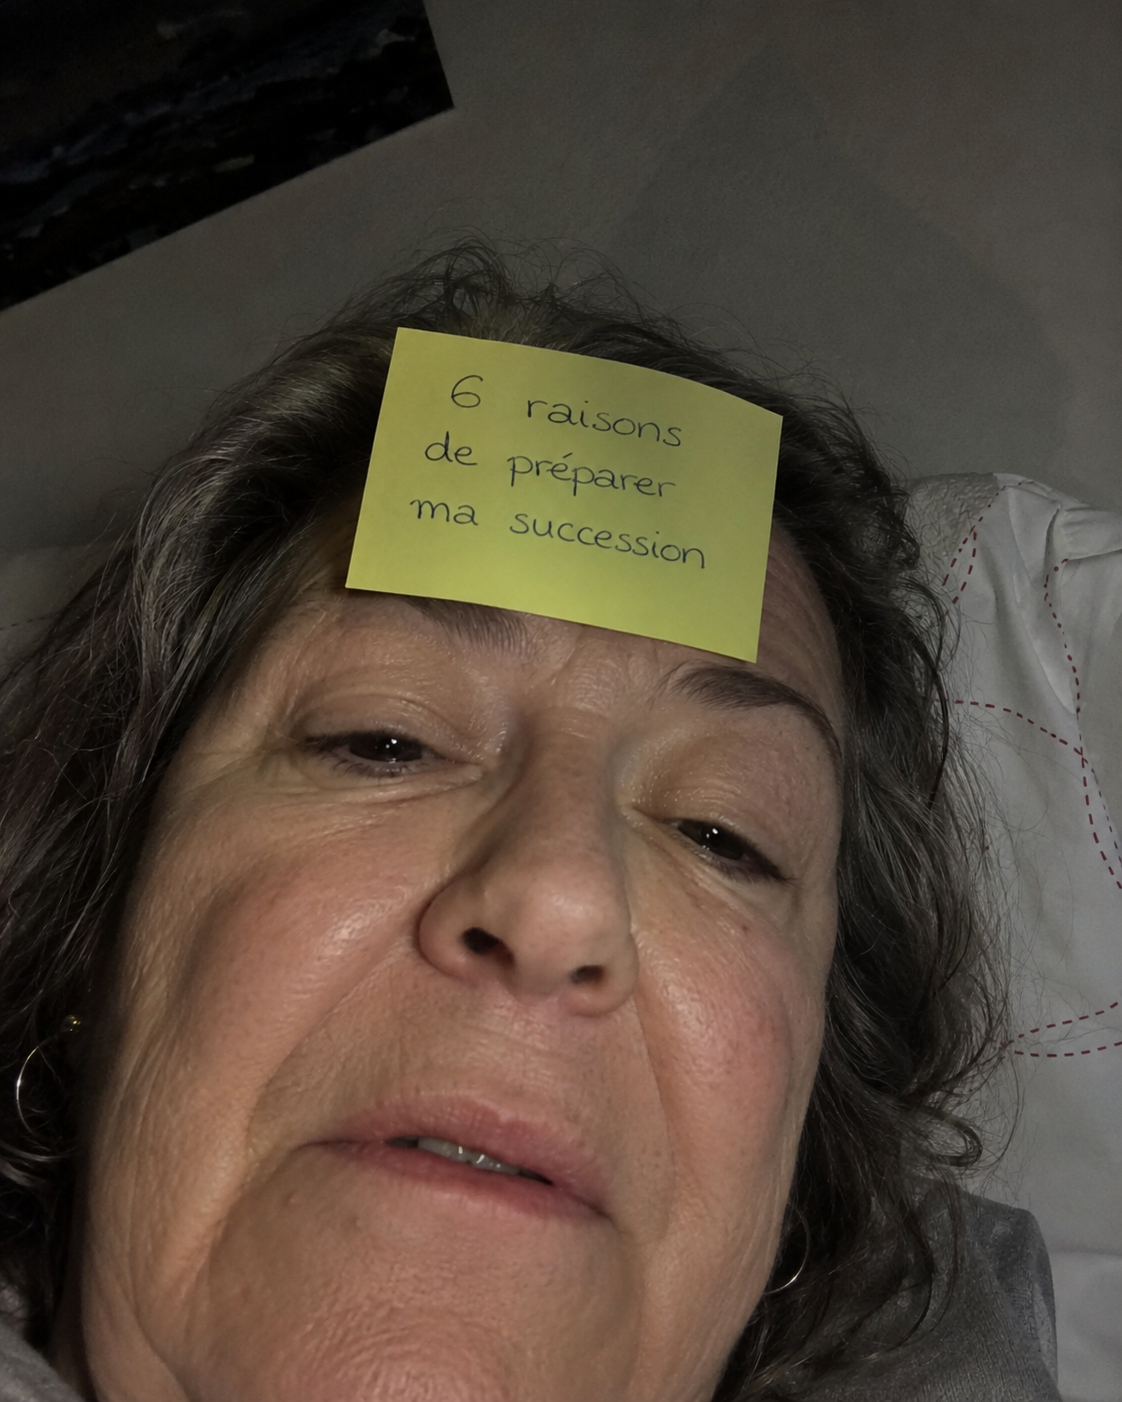
Ran for 13 days, from June 11 to June 24, 2026, the last day Crush saw it.
Run by Le Kit Succession on Facebook. Crush is not the advertiser and does not verify its claims. See this ad in Meta's Ad Library(opens in a new tab)
Want an ad like this for your product?
Crush makes new ad images for your product from this ad: your logo, your product photo, your offer.
Trials from $19.95 USD, then $79.95 USD a month. Cancel anytime.
About this ad
- Meta Ad Library ID
- 1737537733917239
- Platforms
- Facebook, Instagram, Audience Network, Messenger and Threads
- Relaunches
- 0
- EU reach
- 28,626
Ad text
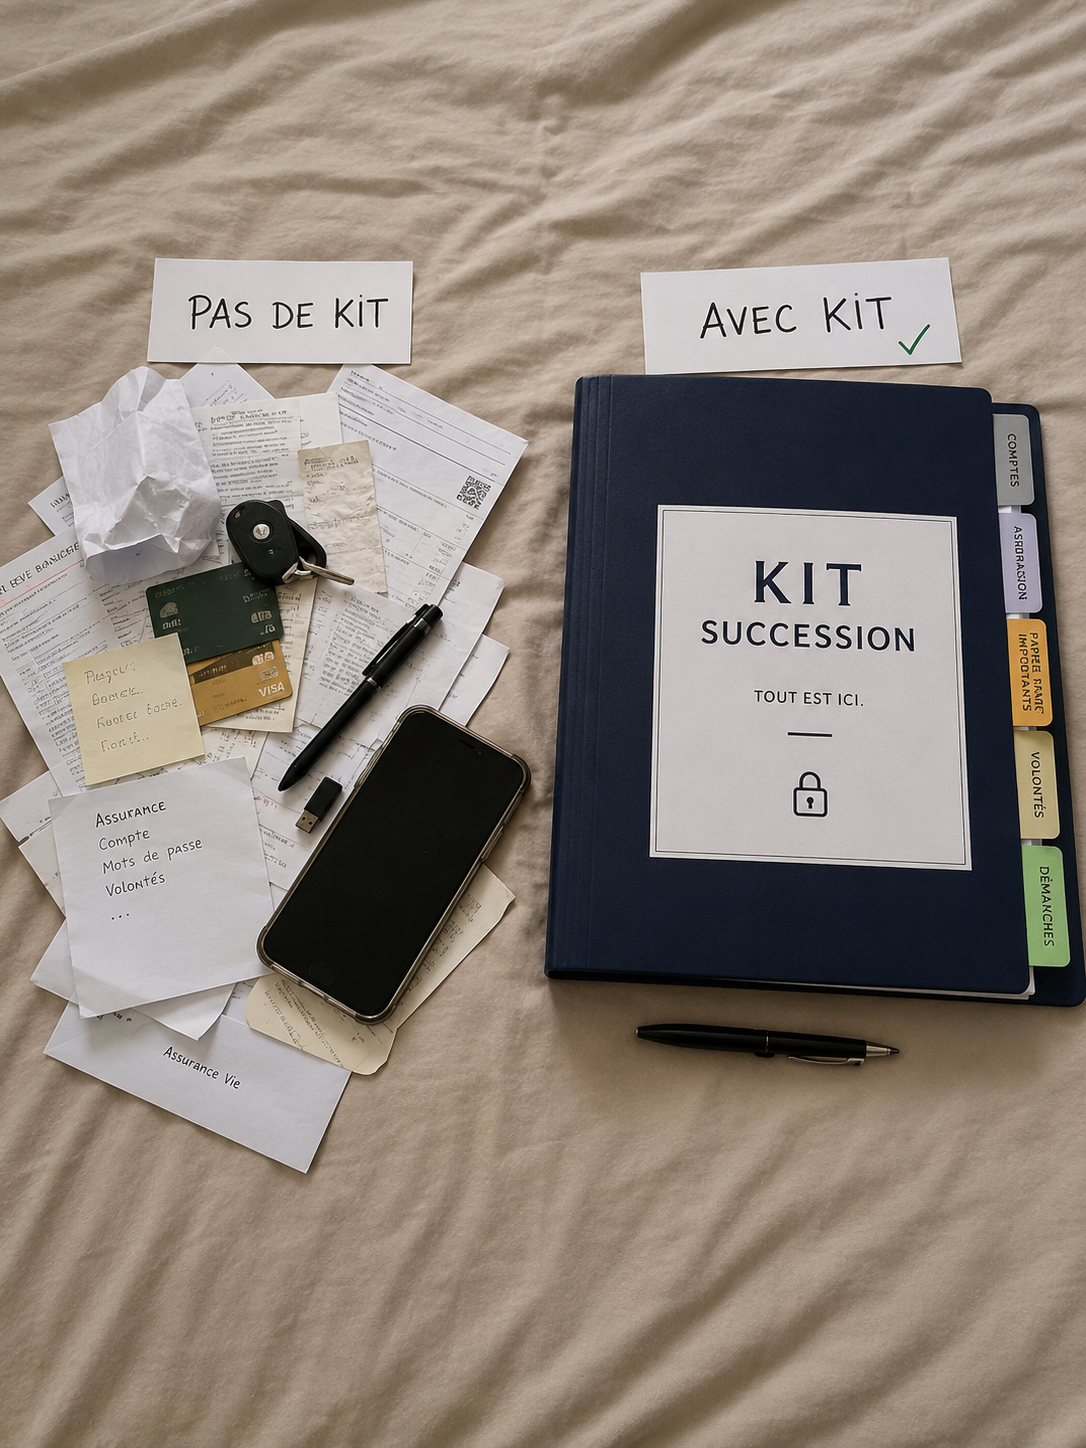
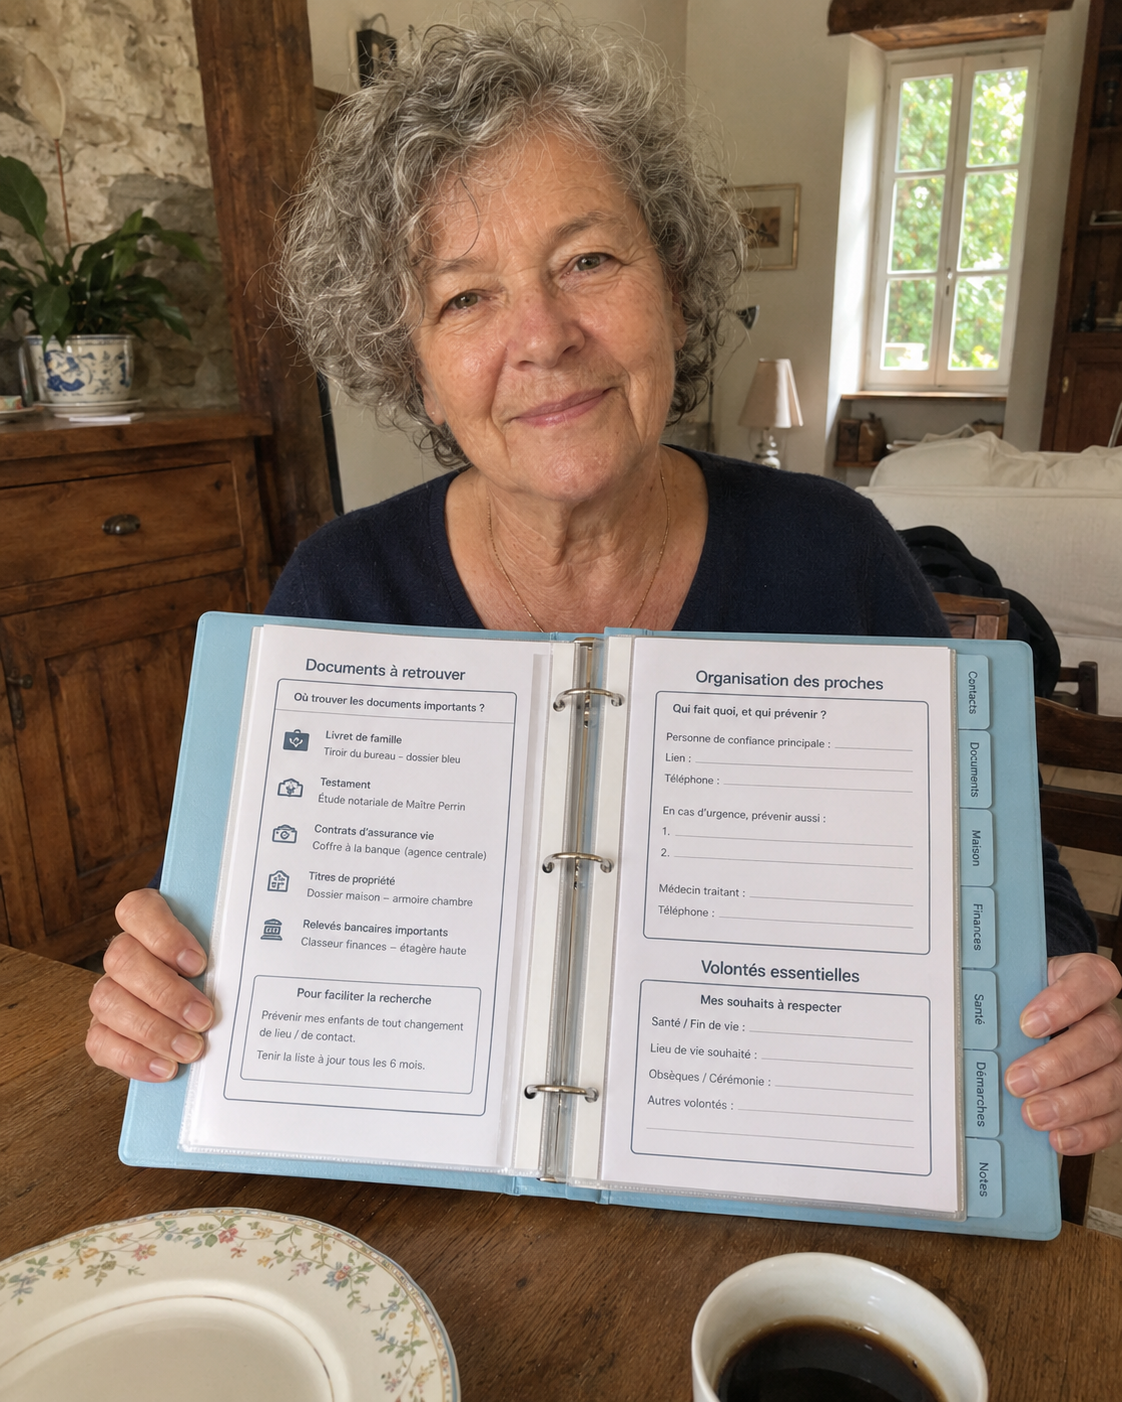
Voici les 7 problèmes que vos enfants peuvent découvrir après votre décès… même si vous avez laissé un testament 👇 Ces 7 problèmes, la plupart des familles les découvrent au pire moment, un par un. Vous pouvez en prendre connaissance aujourd'hui, en deux minutes. Le cinquième étonne même les familles les plus prévoyantes. 🔵 Problème n°1 — Les comptes sont bloqués le jour même Dès que la banque apprend le décès, les comptes individuels sont gelés. Pas dans un mois : le jour même. Une seule dépense peut encore être réglée depuis le compte : les obsèques, sur présentation de la facture, dans la limite d'un plafond fixé par la loi. Mais la plupart des familles l'ignorent — et avancent 4 180 € de leur poche, alors que le compte pouvait payer. Tout le reste — charges, électricité, mutuelle — attend. 🔵 Problème n°2 — Les prélèvements, eux, continuent EDF, assurance habitation, box, mutuelle : souvent plus de dix contrats continuent de prélever un compte qui ne peut plus payer. Vos enfants découvrent les rejets — et les frais — un par un. Un seul prélèvement rejeté, et c'est l'électricité de la maison familiale qui est menacée. Vos enfants ont-ils la liste de vos contrats et abonnements ? Il y a une raison pour laquelle personne ne prévient les familles de tout cela. C'est le problème n°7 — le plus important de cette liste. 🔵 Problème n°3 — Le notaire ne demande pas « des papiers ». Il en demande 26. Livret de famille, comptes, assurances-vie, avis d'imposition, crédits, titres de propriété, donations anciennes… Pas une liste vague : la liste. Dans la plupart des familles, il en manque plus de la moitié. Vos enfants ressortent du premier rendez-vous avec une liste de papiers à retrouver — dans une maison qu'ils n'ont pas la force de fouiller. Sauraient-ils où chercher les 26 ? Trois problèmes, et déjà beaucoup. Les quatre suivants sont moins connus — et ce sont eux qui coûtent le plus cher aux familles. 🔵 Problème n°4 — Chaque organisme a son ordre, ses délais, ses relances Retraite, mutuelle, banque, assurances, impôts : prévenu trop tard, ce sont des semaines perdues. Prévenu sans le bon justificatif, c'est parfois une demande de remboursement qui arrive en plein deuil. Vos enfants sauraient-ils qui prévenir en premier ? « J'ai mis onze mois à débloquer le Livret A de ma mère. Onze mois, pour 3 800 €. Si elle avait laissé un seul papier préparé, mes filles n'auraient jamais vécu ça. » — Françoise, 67 ans, Loire-Atlantique 🔵 Problème n°5 — 9,71 milliards d'euros que personne n'a jamais réclamés Depuis 2017, 9,71 milliards d'euros de comptes et contrats oubliés ont été transférés à la Caisse des Dépôts. Rien qu'en 2025, 89 millions d'euros sont définitivement revenus à l'État. Ce ne sont pas des familles négligentes. Ce sont des enfants qui ne savaient pas qu'un contrat existait, ni chez quel assureur. Une assurance-vie que personne ne sait retrouver, c'est un héritage qui disparaît en silence. Vos enfants connaissent-ils l'existence et l'assureur de chacun de vos contrats ? Source : Caisse des Dépôts — Ciclade, bilan 2025. 🔵 Problème n°6 — celui qui fait le plus de dégâts : la maison vendue sous pression Les droits de succession ont des délais. Quand le patrimoine est surtout la maison, les héritiers se retrouvent avec des murs — mais pas de liquidités. C'est là que se prennent les pires décisions : la maison où vos enfants ont grandi, vendue en six mois, parfois 15 000 € sous le prix. Pas parce qu'ils le voulaient. Parce qu'après des mois de comptes bloqués et de factures, ils ne pouvaient plus faire autrement. 🔵 Problème n°7 — le seul qui ne figure dans aucun document officiel C'est lui qui déclenche les six autres. Dix-sept jours. C'est, le plus souvent, le temps qui sépare le décès du premier rendez-vous chez le notaire. Dix-sept jours où vos enfants sont seuls : le notaire n'a pas encore le dossier, la banque bloque sans orienter, les organismes réclament sans expliquer. Ces dix-sept jours, personne ne les prépare. C'est l'angle mort. ==== Comptez vos « non » ==== Si vous avez répondu « non » à trois questions ou plus, vos enfants vivront plusieurs de ces situations. Non par négligence. Parce que ces informations n'existent aujourd'hui qu'à un seul endroit : dans votre tête. ==== Maintenant, relisez la liste en changeant une seule chose ==== Un classeur, dans le tiroir du salon, que vos enfants ouvrent le lendemain. Les comptes bloqués (n°1) ? La liste des documents que la banque demandera est en page 2 — y compris pour faire régler les obsèques directement par le compte. Les prélèvements (n°2) ? Tous vos contrats sont listés, avec les références. Les 26 pièces du notaire (n°3) ? Déjà classées par catégorie. Les organismes (n°4) ? Dans l'ordre, avec un tableau de suivi des courriers. L'assurance-vie (n°5) ? Assureur, numéro de contrat, emplacement — noir sur blanc. La maison (n°6) ? Les montants et les délais, anticipés au lieu d'être subis. Même deuil. Même peine. Mais plus rien à deviner. Ce classeur existe. Il est construit sur les trois fenêtres qui structurent toute succession — 48 heures pour sécuriser, 15 jours pour prévenir, 6 mois pour clôturer — avec, au centre, ces dix-sept jours d'angle mort que personne d'autre ne prépare. C'est le Protocole 48-15-6. ==== Ce que vous recevez ==== 📖 Le Guide pratique familial (30 pages) : la méthode des 3 fenêtres, les 10 informations que vos proches chercheront dans les 24 premières heures, les erreurs des premiers jours, les aides à réclamer (capital décès, pension de réversion, allocation veuvage…), les points d'attention assurance-vie / immobilier / famille recomposée. 📋 Le Dossier familial : 10 fiches imprimables à compléter — personnes à prévenir, notaire et banques, comptes et contrats, documents et emplacements, organismes avec tableau de suivi, dépenses à suivre, préparation du premier rendez-vous notaire, calendrier 48 h / 15 j / 6 mois en cases à cocher. Pas de jargon. Pas de formation juridique. Des cases à remplir, dans le bon ordre. Dimanche soir, le classeur est rempli. Il est dans le tiroir, vos enfants savent qu'il existe — et pour la première fois depuis des années, vous pouvez arrêter d'y penser. 👉 Commencez votre classeur ce soir (29 €) : https://www.kitsuccession.fr/protocole-48-15-6-liste Et le jour venu — dans dix ans, dans trente ans — votre fille ouvrira ce classeur. Tout y sera : les comptes, les contrats, le numéro de l'assurance-vie, les personnes à prévenir. Elle pleurera. Mais elle ne paniquera pas. Et ce soir-là, c'est vous qu'elle remerciera. ==== ⭐ Ce que disent les familles qui l'ont préparé ==== ⭐ Lisette G., 67 ans, Tours ⭐ "J'ai vécu le décès de ma mère en 2019. Quatorze mois de chaos avec ma sœur. On ne se parle plus depuis. Quand j'ai vu le Protocole, j'ai compris que je ne pouvais pas laisser ça à mes enfants. Rempli en deux week-ends. Ma fille m'a serrée dans ses bras." ⭐ Marie-Claire B., 62 ans, infirmière retraitée, Bretagne ⭐ "Mon mari est parti d'un AVC l'an dernier. Sans le Protocole, j'aurais explosé. J'ai sorti le classeur, j'ai suivi les 3 fenêtres une par une. Succession réglée sereinement. Mes 4 enfants sont restés soudés. Je le dis à toutes les femmes de mon âge que je croise." ==== Le dernier cadeau ==== Vous avez déjà tout fait pour eux : les études, les coups durs, les petits-enfants. Il ne reste qu'une chose à mettre en ordre — pas pour vous. Pour qu'ils n'aient jamais à le faire à votre place. Si vous êtes le genre de mère qui règle les problèmes avant que ses enfants ne les voient, vous avez déjà votre réponse. Essayez le Protocole 48-15-6 pendant 30 jours. Si votre situation ne vous semble pas plus claire, vous êtes remboursée. Sans question. Vous ne saurez jamais quel jour vos enfants ouvriront ce classeur. Mais vous pouvez décider de ce qu'ils y trouveront : tout, prêt, dans l'ordre. Même deuil. Même peine. Mais plus rien à deviner. 👉 Commencez ce soir (29 €) : https://www.kitsuccession.fr/protocole-48-15-6-liste ========================= ✅ Le Protocole 48-15-6 — 29 € → Le Guide pratique familial (30 pages) — la méthode 48-15-6, les informations clés, les erreurs à éviter, le calendrier des 6 mois, les points d'attention assurance-vie / immobilier / famille recomposée → Le Dossier familial (10 fiches imprimables) — identification, personnes à prévenir, comptes & contrats, organismes, calendrier, consignes pratiques → Un bilan téléphonique offert avec un expert si votre situation comporte des points à clarifier 📥 Livraison instantanée par email dès la commande validée 🔒 30 jours satisfait ou remboursé sans question 💳 Paiement unique 29 € — Carte bancaire ou PayPal 👉 https://www.kitsuccession.fr/protocole-48-15-6-liste 🇫🇷 Édité en France par les Éditions du Kit Succession ✍️ Édition 2026 — Aide-Senior · Kit Succession ⭐ Plus de 4 200 familles françaises l'utilisent déjà 📧 Livraison email immédiate après commande ❌ Aucun abonnement — paiement unique 29 €
Where the ad sends people
kitsuccession.fr
Cliquez pour suivre le protocole 👉
Le Protocole 48-15-6 : un guide de 30 pages + 10 fiches imprimables pour préparer votre succession en un week-end. 29 €, paiement unique, 30 jours satisfait ou remboursé. Déjà 4 200 familles françaises ⭐⭐⭐⭐⭐
See details: kitsuccession.fr(opens in a new tab)